Самый частый вопрос по электронному документообороту звучит так: отправлять документы в PDF или в XML. Ответ зависит от вида документа, и ошибка здесь стоит дорого — принимающий оператор отклонит файл, налоговая не примет документ к вычету.
Разберём, кто и какой формат утверждает, чем XML отличается от PDF технически, как устроен файл обмена и почему для налоговых документов PDF не подходит в принципе. Где кончается утверждённый формат и начинается формат, который вы задаёте вместе с контрагентом, — в статье про формализованные и неформализованные документы.
Почему формат вообще регулируется#
Электронный документ — это файл. Файл можно сделать в чём угодно, и без требований к формату получатель не знает, что именно ему прислали.
Регулирование форматов решает другую, более важную задачу: автоматический учёт. Если формат утверждён, счёт-фактуру можно обработать без человека — сосчитать позиции, суммы, ставки налога, сопоставить с декларацией. Ради этого электронный формат и вводился.
Кто и какой формат утверждает#
Здесь в законе разведены две вещи, которые в статьях смешивают: порядок и формат. Пункт 9 статьи 169 НК РФ разводит их по разным ведомствам, и это главное, что нужно понять про все форматы.[1]
| Что устанавливается | Кем | Каким актом |
|---|---|---|
| Порядок выставления и получения счетов-фактур в электронной форме | Министерство финансов | Приказ Минфина России от 05.02.2021 № 14н в редакции от 12.01.2023 |
| Форматы счёта-фактуры, журнала учёта, книги покупок и продаж в электронной форме | Федеральная налоговая служба | Приказ ФНС России от 19.12.2023 № ЕД-7-26/970@ в редакции от 15.11.2024 |
Полное название приказа Минфина № 14н само по себе показательно: «Порядок выставления и получения счетов-фактур в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи». Вид подписи зашит в название акта, который это устанавливает.
Приказ № ЕД-7-26/970@ называется длинно — он охватывает счёт-фактуру, универсальный передаточный документ, включающий счёт-фактуру, сам универсальный передаточный документ, а также разновидности документов об отгрузке и об оказании услуг. Зарегистрирован в Минюсте России 26.01.2024 под номером 77001.
Что в приказе 970@ есть и что уже нет#
Приказ состоит из двух приложений, и судьба у них разная.[2]
| Приложение | Содержание | Статус |
|---|---|---|
| № 1 | Форматы счёта-фактуры, УПД счёта-фактуру и УПД | Действует, в трёх разделах: общие сведения, описание файла обмена информации продавца, описание файла обмена информации покупателя |
| № 2 | Форматы счёта-фактуры при реализации, передаче прав и получении оплаты, а также документов об отгрузке и оказании услуг | Утратило силу |
Приложение № 2 действовало до 1 апреля 2025 года, и изменения, внесённые в приказ позже, вступают в силу с этой даты. То есть сегодня применяются только форматы приложения № 1, и это единственные действующие форматы для налогового оборота.
Признание приказом утратившим силу прежнего приказа ФНС России от 19.12.2018 № ММВ-7-15/820@ показывает масштаб смены: формат обновлялся целиком, а не дополнялся.
Пять функций одного формата#
В разделе «Общие сведения» приложения № 1 сказано, что в зависимости от выбранной составителем документа функции формат используется пятью разными способами.[3]
| Функция | Что оформляется |
|---|---|
| СЧФ | Счёт-фактура при расчётах по налогу на добавленную стоимость |
| ДОП | Универсальный передаточный документ со сведениями об отгрузке, передаче товаров, работ, услуг, имущественных прав, в результате которой изменяется финансовое состояние сторон |
| СЧФДОП | Универсальный передаточный документ, включающий счёт-фактуру |
| СвРК | Документ о реализации комиссионером или агентом от своего имени товаров комитента |
| СвЗК | Документ о закупке комиссионером или агентом от своего имени товаров для комитента |
Это ровно то место, где «накладная» и «счёт-фактура» перестают быть двумя разными документами. Функция ДОП — это первичный учётный документ по Федеральному закону от 06.12.2011 № 402-ФЗ, и им оформляется передача, не связанная с продажей. Функцию ДОП разрешено использовать в том числе для передачи товаров комитентом комиссионеру и обратно, для передачи товаров, подлежащих прослеживаемости, и даже для передачи имущества внутри одного хозяйствующего субъекта.
Версия формата#
Версию видно прямо в файле обмена. Элемент «Версия формата» принимает значение 5.03 — это установлено приложением № 1 в редакции от 15.11.2024 № ЕД-7-26/1032@.[4]
Версия формата — не то, что выбирают при отправке. Если ваша учётная система или сервис обмена предлагает выбрать версию, выбирать нечего: после 1 апреля 2025 года вариант один. Реальный выбор сегодня не между 5.02 и 5.03, а между тем, поддерживает ли ваш сервис актуальную версию вообще. Если не поддерживает, это повод менять оператора, а не подбирать формат вручную.
Как устроен файл обмена#
Формат — это не «данные в XML», а описание файла с фиксированной структурой. Раздел II приложения № 1 задаёт имя файла обмена, и оно выглядит так:[5]
R_T_A_O_GGGGMMDD_N1_N2_N3_N4_N5_N6_N7
| Элемент | Что означает |
|---|---|
| R_T | Префикс, принимающий значение ON_NSCHFDOPPR |
| A | Идентификатор получателя файла обмена |
| O | Идентификатор отправителя файла обмена |
| GGGG, MM, DD | Год, месяц и день формирования файла |
| N1 | Символьный код из 36 знаков, идентификатор файла |
| N2 | Принимает значение «1», если файл используется для контроля за движением товаров, подлежащих прослеживаемости, иначе «0» |
| N3 | «1», если файл используется для контроля за движением товаров, подлежащих маркировке, иначе «0» |
| N4 | «1», если файл используется для контроля за движением алкогольной продукции, подлежащей маркировке, иначе «0» |
| N5 | «1», если файл используется для контроля за табачной продукцией, сырьём, никотинсодержащей продукцией и никотиновым сырьём, иначе «0» |
| N6 | «1», если формат используется в рамках движения нефтепродуктов, иначе «0» |
| N7 | Свободное двузначное число, значение которого берётся из списка, размещённого на сайте налоговой службы |
Элементы N2–N6 — не техническая мелочь. Это то, как налоговая узнаёт, что по сделке нужно вести прослеживаемость или маркировку: сигнал зашит прямо в имя файла.
В элементах A и O есть детали, на которых селлеры спотыкаются чаще всего. Каждый из них состоит из двух частей и записывается слитно: «УИОЭДОУИПол» для получателя и «УИОЭДОУИОтпр» для отправителя.
- УИОЭДО — уникальный идентификатор оператора ЭДО, символьный трёхзначный код, присваиваемый налоговой службой. Это тот же префикс, по которому определяется оператор контрагента — подробно в статье про оператора по идентификатору
- УИПол и УИОтпр — идентификаторы получателя и отправителя, присваиваемые оператором ЭДО, длиной не более 43 символов
Если файл идёт не через оператора ЭДО, значение УИОЭДО принимает значение «000», а вместо идентификатора участника используется GUID. Это стоит знать тем, кто выгружает файл напрямую, минуя оператора: в имени файла это выглядит не как ошибка, а как законный вариант.
Почему XML, а не PDF#
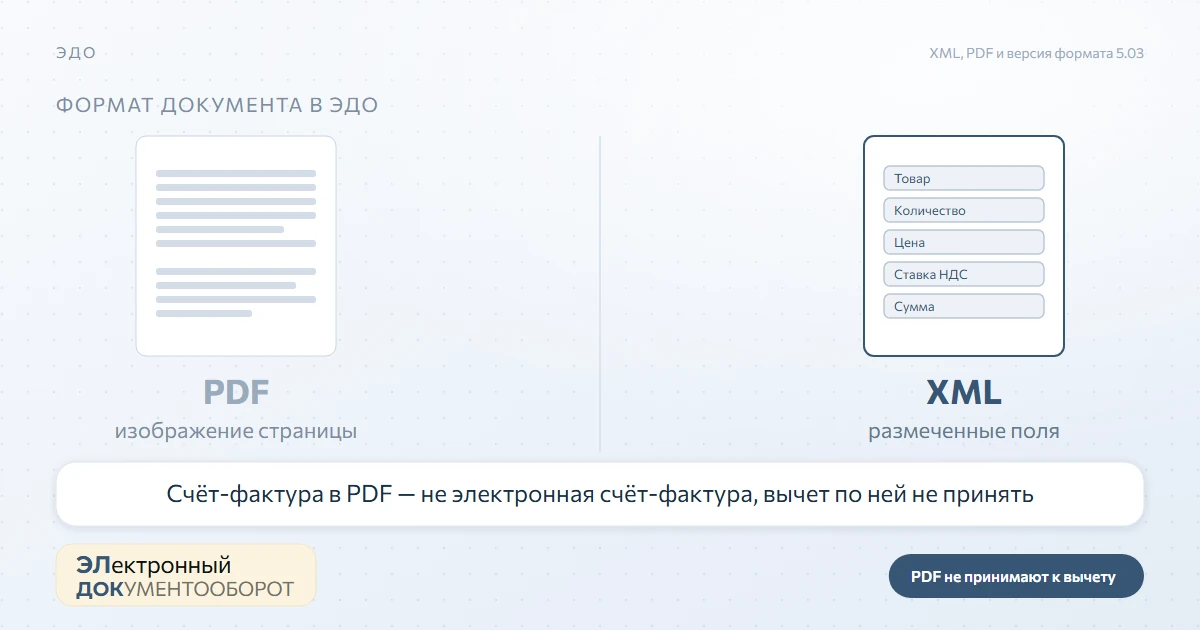
PDF — изображение страницы. XML — структурированные данные. Разница видна на практике.
| Свойство | XML | |
|---|---|---|
| Структура данных | Размечены поля: товар, количество, цена, ставка налога | Сплошное изображение страницы |
| Обработка без человека | Возможна | Невозможна без распознавания |
| Проверка формата оператором | По схеме, автоматически | Только по внешнему виду |
| Доработка под новые требования | Правка схемы | Никакая — файл не меняется |
| Читаемость человеком | Хуже, нужен просмотрщик | Лучше, открывается везде |
Главный практический вывод — в последней строке. Компания может годами отправлять PDF, всё будет работать, бухгалтерия будет довольна. И ровно в тот момент, когда налоговая потребует применить вычет автоматически или контрагент попросит машинную сверку, выяснится, что из PDF нельзя взять ни одной цифры, кроме как распознать текст заново.
Можно ли отправлять PDF по ЭДО#
Ответ зависит от вида документа, и здесь нельзя отвечать однозначно «да» или «нет».
| Вид документа | Подходит PDF | Требуемый формат |
|---|---|---|
| Счёт-фактура | Нет | Утверждённый ФНС, версия формата 5.03 |
| УПД, включающий счёт-фактуру | Нет | Утверждённый ФНС, версия формата 5.03 |
| УПД с функцией ДОП, СвРК, СвЗК | Нет | Утверждённый ФНС |
| Договор, счёт, справка в свободной форме | Да | Любой, налоговая его не регулирует |
| Акт сверки, переписка | Да | Любой |
Смешивать эти два случая — самая частая ошибка. Компания отправляет по ЭДО счёт в PDF и считает, что документооборот настроен. Юридически такой документ подписан и получен, но он не является электронным счётом-фактурой, и на его основании нельзя принять к вычету сумму налога. Никто не пришлёт уведомление об ошибке — документ просто не сойдётся в декларации.
Отдельно про печатную форму: утверждение «бумажные формы не отменяются» верно, но относится к бумаге, а не к электронному формату. Счёт-фактуру можно составить на бумаге — это допускается. Электронная форма для неё утверждена одна, и PDF среди вариантов её нет.
Подпись документа#
Здесь в законе сказано прямо, без ссылки на заголовки приказов. Абзац статьи 169 НК РФ гласит:[6]
«Счет-фактура, составленный в электронной форме, подписывается усиленной квалифицированной электронной подписью руководителя организации либо иных лиц, уполномоченных на это приказом (иным распорядительным документом) по организации или доверенностью от имени организации, индивидуального предпринимателя…»
То есть подписать электронную счёт-фактуру может не только руководитель, но и уполномоченное лицо — приказом по организации, доверенностью или, для предпринимателя, с указанием основного государственного регистрационного номера и даты его присвоения.
Для документов частного формата требования мягче: подходит подпись, которую стороны согласовали в договоре или соглашении, в том числе неквалифицированная. Механика выбора вида подписи разобрана в статье про юридическую силу электронного документа.
Что проверяет оператор#
Оператор не «пересылает файл», а проверяет его. Проверки складываются из трёх слоёв.
Структура файла. Описание файла обмена — это не список реквизитов, а формат с элементами, признаками обязательности и форматами значений. Приказ ФНС от 08.06.2021 № ЕД-7-26/546@ требует от оператора иметь программные средства, обеспечивающие обмен с налоговыми органами с применением усиленной квалифицированной электронной подписи по форматам и в порядке представления документов, установленным налоговой, в том числе формирование подтверждения даты отправки.[7]
Реквизиты и подпись. Подпись проверяется как подпись, сертификат — как сертификат. Несоответствие обнаруживается до того, как документ уйдёт дальше.
Идентификаторы и полномочия. Получатель сверяется по идентификатору из элемента A, отправитель — по элементу O. Если подпись ставит не руководитель, проверяются основания полномочий.
Документ с ошибкой не уходит дальше, а возвращается с указанием причины. Это хорошо: ошибка обнаруживается сразу, а не через месяц на сверке.
Практический совет. Проверьте формат на одном реальном документе до перехода потока. Создайте УПД в тестовом контуре, отправьте контрагенту и убедитесь, что документ дошёл до статуса «принят», а не «отклонён». И заодно посмотрите на имя файла: если у вас прослеживаемые или маркированные товары, в нём должны стоять единицы в позициях N2–N6. Ошибки формата проявляются на первом же документе, но если поток уже переведён, остановка обмена обходится дорого — приостановленные поставки, зависшие входящие суммы налога и разбирательства с контрагентами.
Итог#
Порядок и формат утверждают разные ведомства. Порядок выставления и получения счетов-фактур в электронной форме устанавливает Минфин — приказом от 05.02.2021 № 14н. Форматы счёта-фактуры, журнала учёта, книги покупок и продаж утверждает ФНС — приказом от 19.12.2023 № ЕД-7-26/970@. Именно поэтому вид подписи зашит в название приказа Минфина, а формат файла задаёт налоговая.
Приложение № 2 к приказу 970@ утратило силу, действуют только форматы приложения № 1. Прежний приказ № ММВ-7-15/820@ от 19.12.2018 тоже утратил силу — формат обновлялся целиком.
В одном формате пять функций: счёт-фактура, передаточный документ без счёта-фактуры, передаточный документ со счёта-фактурой, реализация комиссионером и закупка комиссионером. Функция ДОП оформляет передачу, не связанную с продажей, и по ней можно передавать товары, подлежащие прослеживаемости.
Версия формата в файле — 5.03, и выбирать её не приходится: вариант после 1 апреля 2025 года один.
Имя файла обмена состоит из префикса ON_NSCHFDOPPR, идентификаторов получателя и отправителя, даты и семи служебных полей. Позиции N2–N6 показывают, ведётся ли по сделке прослеживаемость, маркировка, алкоголь, табак или нефтепродукты. При отправке напрямую, минуя оператора, идентификатор оператора в имени файла принимает значение «000», а вместо идентификатора участника используется GUID.
PDF юридическую силу имеет, но не для налоговых документов. Счёт-фактура, УПД и документы об отгрузке, передаче прав и оказании услуг идут только в утверждённом формате, и PDF среди них недопустим: на его основании нельзя принять к вычету сумму налога. Для договоров, счетов, справок в свободной форме и переписки PDF подходит.
Подпись на электронной счёт-фактуре — усиленная квалифицированная, прямо по статье 169 НК РФ, и ставить её может не только руководитель, но и уполномоченное лицо.
Ещё по теме#
- Формализованные и неформализованные документы: термина в законе нет, формат задан — восемь действующих форматов и кто их поддерживает
- УПД в ЭДО: формат 5.03 и какая версия действует — подробный разбор действующей редакции приказа
- УПД вместо ТОРГ-12 и актов: что изменилось — почему накладная переехала в функцию ДОП
- Конвертация Excel и PDF в XML для электронного ЭДО — как из выгрузки получается файл обмена
- Оператор ЭДО по ID: как расшифровать 2BM, 2BE и 2AE — трёхзначный префикс из имени файла
- ЭДО и юридическая сила: какое условие нужно в договоре — что признаётся электронным документом
- Реестр операторов ЭДО ФНС: какие поля смотреть и как выбрать — почему оператора проверяют заранее
Источники#
- 1
Налоговый кодекс Российской Федерации, пункт 9 статьи 169: порядок выставления и получения счетов-фактур в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи устанавливается Министерством финансов Российской Федерации; форматы счета-фактуры, журнала учета полученных и выставленных счетов-фактур, книги покупок и книги продаж в электронной форме утверждаются федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
↩ - 2
Приказ ФНС России от 19.12.2023 № ЕД-7-26/970@ в редакции от 15.11.2024 № ЕД-7-26/1032@, зарегистрирован в Минюсте России 26.01.2024 под номером 77001. Приложение № 1 «Форматы счета-фактуры, универсального передаточного документа, включающего счет-фактуру, и универсального передаточного документа в электронной форме» содержит разделы «Общие сведения», «Описание файла обмена счета-фактуры (информации продавца)», «Описание файла обмена информации покупателя». Приложение № 2 утратило силу; изменения, внесённые в приказ, вступают в силу с 1 апреля 2025 года. Приказ ФНС России от 19.12.2018 № ММВ-7-15/820@ утратил силу.
↩ - 3
Там же, приложение № 1, раздел I «Общие сведения», пункт 2: в зависимости от выбранной составителем документа функции настоящий формат используется как счет-фактура (функция «СЧФ»), универсальный передаточный документ, содержащий сведения об отгрузке (передаче) товаров (работ, услуг, имущественных прав), в результате которой изменяется финансовое состояние передающей и принимающей стороны (функция «ДОП» с составом реквизитов, удовлетворяющим требованиям к показателям первичного учетного документа, установленным Федеральным законом от 06.12.2011 № 402-ФЗ), универсальный передаточный документ, включающий счет-фактуру (функция «СЧФДОП»), документ, включающий сведения о факте реализации комиссионером (агентом), действующим от собственного имени, товаров комитента (принципала) (функция «СвРК»), документ, включающий сведения о факте закупки комиссионером (агентом), действующим от собственного имени, товаров для комитента (принципала) (функция «СвЗК»).
↩ - 4
Там же, приложение № 1, раздел II «Описание файла обмена счета-фактуры (информации продавца)», элемент «Версия формата» — принимает значение 5.03, редакция Федерального закона от 15.11.2024 № ЕД-7-26/1032@.
↩ - 5
Там же, приложение № 1, раздел II, пункт 4. Имя файла обмена должно иметь вид
↩R_T_A_O_GGGGMMDD_N1_N2_N3_N4_N5_N6_N7, где R_T — префикс, принимающий значениеON_NSCHFDOPPR; A — идентификатор получателя файла обмена в виде «УИОЭДОУИПол»; O — идентификатор отправителя в виде «УИОЭДОУИОтпр»; «УИОЭДО» — уникальный идентификатор оператора электронного документооборота, символьный трехзначный код, присваиваемый Федеральной налоговой службой, при направлении файла обмена не через оператора электронного документооборота принимает значение «000»; «УИПол» и «УИОтпр» — уникальные идентификаторы получателя и отправителя, присваиваемые оператором ЭДО, длиной не более 43 символов, при направлении файла обмена не через оператора электронного документооборота принимают значение GUID; GGGG, MM, DD — год, месяц и день формирования файла; N1 — 36-символьный GUID; N2 — значение «1» при использовании в целях контроля за движением товаров, подлежащих прослеживаемости, иначе «0»; N3 — значение «1» при использовании в целях контроля за движением товаров, подлежащих маркировке, иначе «0»; N4 — значение «1» при использовании в целях контроля за движением алкогольной продукции, подлежащей маркировке, иначе «0»; N5 — значение «1» при использовании в целях контроля за движением и оборотом табачной продукции, сырья, никотинсодержащей продукции и никотинового сырья, иначе «0»; N6 — значение «1» при использовании формата в рамках движения нефтепродуктов, иначе «0»; N7 — свободное двузначное число, значение которого определяется списком, размещённым на официальном сайте Федеральной налоговой службы. - 6
Налоговый кодекс Российской Федерации, статья 169: счет-фактура, составленный в электронной форме, подписывается усиленной квалифицированной электронной подписью руководителя организации либо иных лиц, уполномоченных на это приказом (иным распорядительным документом) по организации или доверенностью от имени организации, индивидуального предпринимателя. Порядок выставления и получения счетов-фактур в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи установлен приказом Минфина России от 05.02.2021 № 14н (ред. от 12.01.2023) «Об утверждении Порядка выставления и получения счетов-фактур в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи».
↩ - 7
Приказ ФНС России от 08.06.2021 № ЕД-7-26/546@ «Об утверждении Требований к оператору электронного документооборота», пункт 2, подпункт 6: наличие сертифицированных программных средств, обеспечивающих обмен документами в электронной форме с налоговыми органами, в том числе формирование подтверждения даты отправки, с применением усиленной квалифицированной электронной подписи по форматам и в порядке представления документов в электронной форме, установленным Федеральной налоговой службой в соответствии с пунктом 7 статьи 23, пунктом 4 статьи 31 и пунктом 7 статьи 80 Налогового кодекса Российской Федерации.
↩