На этой паре слов держится вся практическая классификация электронного документооборота: операторы разделяют по ней документы, выбирают по ней сервис, судят по ней, какая подпись нужна. Поэтому начнём с неудобного вопроса, который обычно обходят: есть ли эта пара в законе.
Термина нет — и это не пробел, а рыночная классификация#
В законе об электронной подписи слов «формализованный документ» нет. Статья 2 называется «Основные понятия, используемые в настоящем Федеральном законе» и содержит шестнадцать понятий: электронная подпись, сертификат ключа проверки, квалифицированный сертификат, владелец сертификата, ключ электронной подписи, ключ проверки, удостоверяющий центр, аккредитация удостоверяющего центра, аккредитация доверенной третьей стороны, средства электронной подписи, средства удостоверяющего центра, участники электронного взаимодействия, корпоративная информационная система, информационная система общего пользования, вручение сертификата, подтверждение владения ключом, заявитель.[1] Ни «формализованного», ни «неформализованного» среди них нет.
Нет его и в Методических рекомендациях по внедрению электронного документооборота, утверждённых Федеральной налоговой службой. В разделе «Термины и определения» двадцать одно понятие, и среди них есть «формат электронного документа» — а вот самой пары терминов нет.[2]
Практический смысл один: классификация полезна, но опираться на неё как на требование закона нельзя. Если в переговорах звучит «документ неформализованный, поэтому подпись не нужна», ответ строится на статье 6 Закона № 63-ФЗ, а не на этом определении.
Что закон называет вместо этой пары#
В перечне Методических рекомендаций есть определение, которое и есть содержательное ядро всей темы:
«Формат электронного документа — описание структуры файла электронного документа. Формат электронного документа может содержать требования к порядку формирования файла электронного документа».
Здесь ключевое слово — структура. Формат это не носитель и не программа. Это описание того, как устроен файл: какие поля в нём есть, в каком порядке идут, какие у них правила заполнения.
Отсюда развилка, на которой стоит вся классификация. Если описание структуры файла установил закон или ведомство — перед вами документ с публично заданным форматом. Если описание установил оператор или сами стороны — перед вами документ, структура которого определена частным образом. Рынок называет первое формализованным, второе неформализованным.
Откуда берётся формат: пункт первый статьи 3#
Норма, отвечающая на вопрос прямо. Статья 3 Федерального закона от 06.04.2011 № 63-ФЗ называется «Правовое регулирование отношений в области использования электронных подписей», и её пункт 1 говорит дословно:[3]
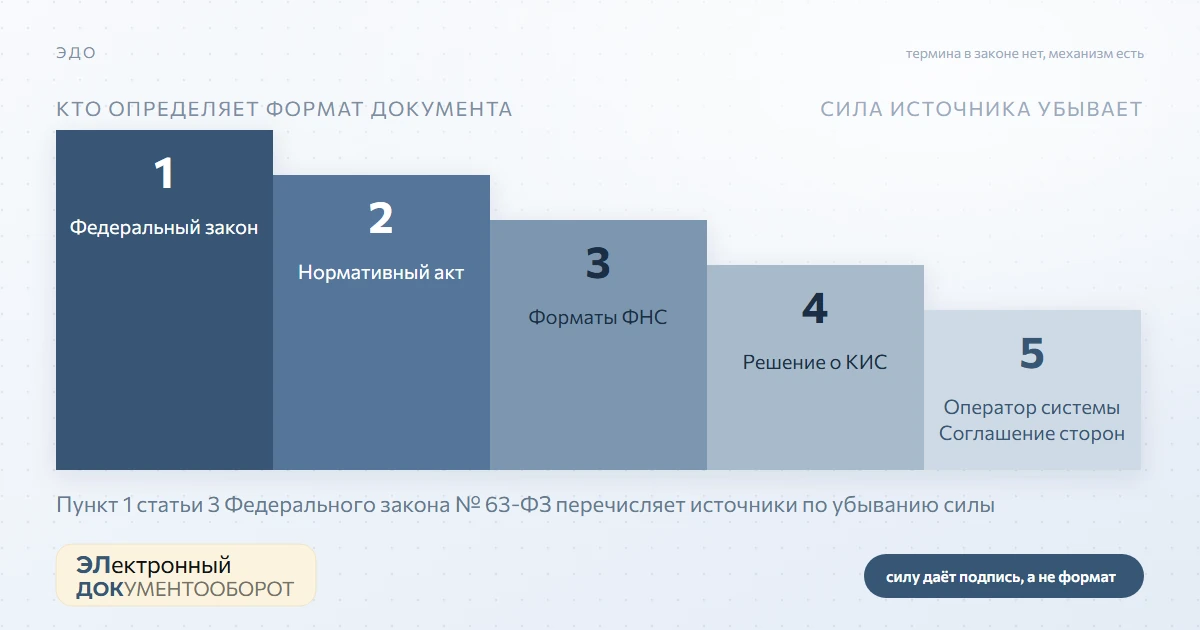
«Отношения в области использования электронных подписей регулируются настоящим Федеральным законом, другими федеральными законами, принимаемыми в соответствии с ними нормативными правовыми актами, а также соглашениями между участниками электронного взаимодействия. Если иное не установлено федеральными законами, принимаемыми в соответствии с ними нормативными правовыми актами или решением о создании корпоративной информационной системы, порядок использования электронной подписи в корпоративной информационной системе может устанавливаться оператором этой системы или соглашением между участниками электронного взаимодействия в ней».
В этой фразе перечислены источники, и они задаются по убыванию силы.
| Уровень | Кто устанавливает | Что задаёт |
|---|---|---|
| 1 | Федеральный закон | Общие правила |
| 2 | Нормативный правовой акт, принятый в соответствии с законом | Формат документов налогового и иного публичного оборота |
| 3 | Решение о создании корпоративной информационной системы | Правила работы системы |
| 4 | Оператор этой системы | Формат внутри системы |
| 5 | Соглашение между участниками электронного взаимодействия | Формат между вами и контрагентом |
Универсальный передаточный документ и счёт-фактура живут на втором уровне — их форматы утверждены приказом налоговой службы. Договор, который вы придумали сами и подписали с контрагентом, живёт на пятом. Разделение «формализованный — неформализованный» в законе не написано, но механизм, из которого оно вырастает, записан дословно, и им удобно пользоваться.
Сколько сейчас документов с публичным форматом#
Перечень действующих форматов — не список из учебника, а конкретный перечень, и он меняется. В перечне операторов электронного документооборота на сайте налоговой службы есть фильтр «Поддержка форматов, утверждённых ФНС России», и форматов там восемь.[4]
| Формат, утверждённый ФНС | Сколько операторов из 39 поддерживают |
|---|---|
| База | 35 |
| Документы ЭПД | 14 |
| Ч_ЭТрН | 7 |
| Ч_ЭЗЗ | 4 |
| Ч_Эксп | 4 |
| УКД 5.02 | 3 |
| Ч_УПД | 3 |
| ДМС | 0 |
Форматы счёта-фактуры и универсального передаточного документа утверждены приказом ФНС России от 19.12.2023 № ЕД-7-26/970@ в редакции от 15.11.2024. Это и есть тот самый второй уровень в действии.
Здесь важно не успокаиваться. Приказом ФНС России от 20.01.2025 № ЕД-7-26/28@ с 1 января 2026 года электронные форматы товарной накладной по форме ТОРГ-12 и акта прекратили действие, а основным форматом для этого оборота стал универсальный передаточный документ.[5] То есть любой справочник, где накладная и акт числятся среди документов с публичным форматом, на сегодняшний день неверен.
Общий вывод шире одной накладной: такие списки описывают не закон, а состояние конкретного набора утверждённых форматов. Документов с публично заданным форматом стало меньше, а не больше, и сверяться надо с действующими приказами, а не со справочниками.
Юридическая сила: она берётся не отсюда#
Классификация по формату на юридическую силу не влияет. Силу определяет подпись, и это прямо сказано в статье 6 того же закона.
Часть 1 статьи 6, дословно:[6]
«Информация в электронной форме, подписанная квалифицированной электронной подписью, признается электронным документом, равнозначным документу на бумажном носителе, подписанному собственноручной подписью, и может применяться в любых правоотношениях в соответствии с законодательством Российской Федерации, кроме случая, если федеральными законами или принимаемыми в соответствии с ними нормативными правовыми актами установлено требование о необходимости составления документа исключительно на бумажном носителе».
Отсюда два вывода, и они разные.
Вывод первый: квалифицированная подпись даёт силу любому документу. Формализованный он или нет, договор это или письмо — подписано квалифицированной подписью, значит равно бумажному. Класс документа на это не влияет.
Вывод второй: исключение про бумагу не имеет оговорок. Закон требует составить документ исключительно на бумаге — и тогда подпись его не спасёт, независимо ни от формата, ни от вида подписи. Именно поэтому документы, которые закон велел составлять на бумаге, электронными не становятся никогда.
Для простой и неквалифицированной подписи режим другой. Часть 2 статьи 6: информация, подписанная простой или неквалифицированной подписью, признаётся равнозначной бумажной «в случаях, установленных федеральными законами, принимаемыми в соответствии с ними нормативными правовыми актами, нормативными актами Центрального банка Российской Федерации или соглашением между участниками электронного взаимодействия».[7] Перечень допустимых случаев закрыт, и его устанавливают либо закон и подзаконные акты, либо акты Банка России, либо ваше соглашение с контрагентом.
Одно уточнение, на котором спотыкаются чаще всего. Соглашение сторон — не свободная форма голоса за допустимость: закон требует, чтобы соглашение, признающее документ равнозначным при неквалифицированной подписи, предусматривало порядок проверки электронной подписи. А для простой подписи оно должно соответствовать требованиям статьи 9 Закона, то есть предусматривать правила определения лица по подписи и обязанность хранить ключ в тайне. Одна декларация о доверии не проходит.
Чем документ с публичным форматом отличается от письма#
| Документ с публично заданным форматом | Письмо, справка, записка | |
|---|---|---|
| Структура файла | Утверждена ведомством, жёсткая | Свободная, часто произвольная |
| Кто задаёт формат | Налоговая служба или другое ведомство | Стороны или оператор |
| Обработка в учёте | Автоматическая, машина разбирает поля | Вручную, человек читает |
| Типовая подпись | Квалифицированная | Возможна неквалифицированная, если так допускает закон или соглашение |
| Пример | Универсальный передаточный документ, счёт-фактура | Договор, служебная записка, справка |
Существенная оговорка про пересечение. Акт выполненных работ попадает в разные категории у разных авторов: как первичный документ он был типовым, а при пересылке в свободной форме — нет. Отнесение документа к категории зависит от того, в каком виде он передаётся, а не от того, как называется его бумажная форма. Один и тот же акт может быть документом с публично заданным форматом на одном участке цепочки и документом частного формата на другом.
Как выбрать вид документа#
Вопросы в порядке — от того, который определяет всё остальное.
- Этот документ кому-то отчитывается? Если да — берите утверждённый ведомством формат. Свой шаблон там не примут и в учёт автоматически он не попадёт
- Формат документа установлен приказом? Если да, выбора нет: используйте этот. Другой файл не примут, даже если подписать его квалифицированной подписью, — сверяется состав сведений, а не подпись
- Документ ваш? Тогда формат задаёте вы и ваш контрагент, и это законно. Но опишите договорённость письменно — в договоре или в соглашении об электронном документообороте
- Подпись какая? Квалифицированная требуется для налоговых документов. Для своего документа её можно заменить неквалифицированной, но только если так допускает закон или ваше соглашение, причём в соглашении должен быть описан порядок проверки подписи
- Сервис подходит? Для налогового оборота обмен идёт через оператора электронного документооборота, а оператор по закону является российской организацией[8] — то есть иностранный сервис в эту схему не встанет
- Файл в каком виде? Документ с публично заданным форматом всегда структурированный текстовый. Частный может быть чем угодно, включая отсканированную бумагу с подписью, — и здесь стоит заранее договориться, принимает ли контрагент такой файл
Практический совет. Откройте перечень операторов налоговой, включите фильтр «Поддержка форматов, утверждённых ФНС России» и посмотрите, какие из действующих форматов поддерживает ваш оператор. Это займёт минуту и заменит спор о том, формализованный ваш документ или нет: список утверждённых форматов на сегодняшний день — это и есть ответ. Дальше проверьте таблицу роуминга в карточке оператора — если площадка или крупный контрагент работают через другого оператора, заранее узнайте, есть ли соединение. И держите под рукой действующие приказы: за последний год состав утверждённых форматов менялся, и именно на этом чаще всего спотыкаются.
Итог#
Термина «формализованный документ» в законе нет — ни в статье 2 Закона № 63-ФЗ с её шестнадцатью понятиями, ни в перечне Методических рекомендаций налоговой службы. Классификация рыночная и рабочая, но цитировать её как требование закона нельзя.
Закон называет другое понятие — формат электронного документа, и это описание структуры файла, которое может содержать требования к порядку его формирования. Определение дано Методическими рекомендациями.
Источник формата записан дословно в пункте первом статьи 3 Закона № 63-ФЗ, и он задаётся по убыванию силы: федеральный закон, нормативный правовой акт, решение о создании корпоративной информационной системы, оператор этой системы, соглашение между участниками электронного взаимодействия.
Документов с публично заданным форматом сегодня восемь — перечень утверждённых форматов виден в фильтре «Поддержка форматов, утверждённых ФНС России» на сайте налоговой. Форматы счёта-фактуры и универсального передаточного документа утверждены приказом № ЕД-7-26/970@. Электронные форматы накладной по форме ТОРГ-12 и акта прекратили действие с 1 января 2026 года приказом № ЕД-7-26/28@, и справочники, где они ещё числятся, устарели.
Юридическая сила определяется подписью, а не форматом. Квалифицированная подпись даёт равнозначность бумажному любому документу, кроме случаев, когда закон требует составить его исключительно на бумаге — оговорок тут нет.
Для неквалифицированной и простой подписи перечень допустимых случаев закрыт — его устанавливают закон, подзаконные акты, акты Банка России либо соглашение сторон, причём соглашение обязано содержать порядок проверки подписи.
Принадлежность к категориям зависит от вида, в котором документ передаётся, а не от названия бумажной формы.
Ещё по теме#
- Виды электронного документооборота: восемь видов и четыре направления — классификация, которую даёт сама налоговая служба
- Поддерживаемые форматы документов в ЭДО: чем XML лучше PDF — почему утверждённый формат принципиально отличается от файла
- УПД в ЭДО: формат 5.03 и какая версия действует — что именно вы подписываете
- УПД вместо ТОРГ-12 и актов: что изменилось — разбор изменения с 1 января 2026 года
- Письма в ЭДО: нужна ли подпись и ЭДО для переписки — разграничение, о котором спрашивают отдельно
- Обязательный переход на ЭДО: кому и с какого срока — какие документы велели составлять на бумаге
- Соглашение об ЭДО и пункт в договоре: рабочие образцы — что прописать про формат и проверку подписи
Источники#
- 1
Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи», статья 2 «Основные понятия, используемые в настоящем Федеральном законе», редакция от 31.07.2025. Понятия с наименованиями «формализованный документ» и «неформализованный документ» в статье нет; статья содержит шестнадцать понятий и подпункт 8.1 об аккредитации доверенной третьей стороны.
↩ - 2
Методические рекомендации по внедрению электронного документооборота в целях обеспечения популяризации использования электронного документооборота среди граждан и организаций Российской Федерации, утверждённые Федеральной налоговой службой, раздел 2.1 «Термины и определения»: двадцать одно понятие, включая «формат электронного документа — описание структуры файла электронного документа; формат электронного документа может содержать требования к порядку формирования файла электронного документа». Определений «формализованный документ» и «неформализованный документ» в перечне нет. Основание разработки рекомендаций — пункт 63 Плана мероприятий, утверждённого распоряжением Правительства Российской Федерации от 16.03.2024 № 637-р.
↩ - 3
Федеральный закон от 06.04.2011 № 63-ФЗ, пункт 1 статьи 3 «Правовое регулирование отношений в области использования электронных подписей», дословно.
↩ - 4
Перечень операторов электронного документооборота на официальном сайте Федеральной налоговой службы, фильтр «Поддержка форматов, утверждённых ФНС России». Форматов восемь, число операторов поддерживающих каждый на дату чтения: База — 35, Документы ЭПД — 14, Ч_ЭТрН — 7, Ч_ЭЗЗ — 4, Ч_Эксп — 4, УКД 5.02 — 3, Ч_УПД — 3, ДМС — 0.
↩ - 5
Приказ ФНС России от 20.01.2025 № ЕД-7-26/28@: с 1 января 2026 года электронные форматы товарной накладной по форме ТОРГ-12 и акта прекратили действие, основным форматом для этого оборота стал универсальный передаточный документ. Разбор изменения приведён в статье про замену ТОРГ-12 и актов.
↩ - 6
Федеральный закон от 06.04.2011 № 63-ФЗ, часть 1 статьи 6, дословно, с указанием на редакцию Федерального закона от 30.12.2015 № 445-ФЗ.
↩ - 7
Там же, часть 2 статьи 6, с указанием на редакцию Федерального закона от 27.12.2019 № 476-ФЗ: акты и соглашения, устанавливающие случаи признания документов, подписанных неквалифицированной электронной подписью, должны предусматривать порядок проверки электронной подписи; устанавливающие случаи признания документов, подписанных простой электронной подписью, должны соответствовать требованиям статьи 9 Закона. Часть 2 статьи 9 требует, чтобы такие акты и соглашения предусматривали правила определения лица, подписывающего электронный документ, по его простой электронной подписи, и обязанность лица, создающего и (или) использующего ключ простой электронной подписи, соблюдать его конфиденциальность.
↩ - 8
Приказ ФНС России от 08.06.2021 № ЕД-7-26/546@ «Об утверждении Требований к оператору электронного документооборота», пункт 2, подпункт 1: оператор электронного документооборота должен являться юридическим лицом, зарегистрированным на территории Российской Федерации. Пункт 1 приказа связывает обмен с обязанностью получить счёт-фактуру по пункту 1.2 статьи 169 Налогового кодекса Российской Федерации и представлением налоговых деклараций по пункту 3 статьи 80 Кодекса.
↩