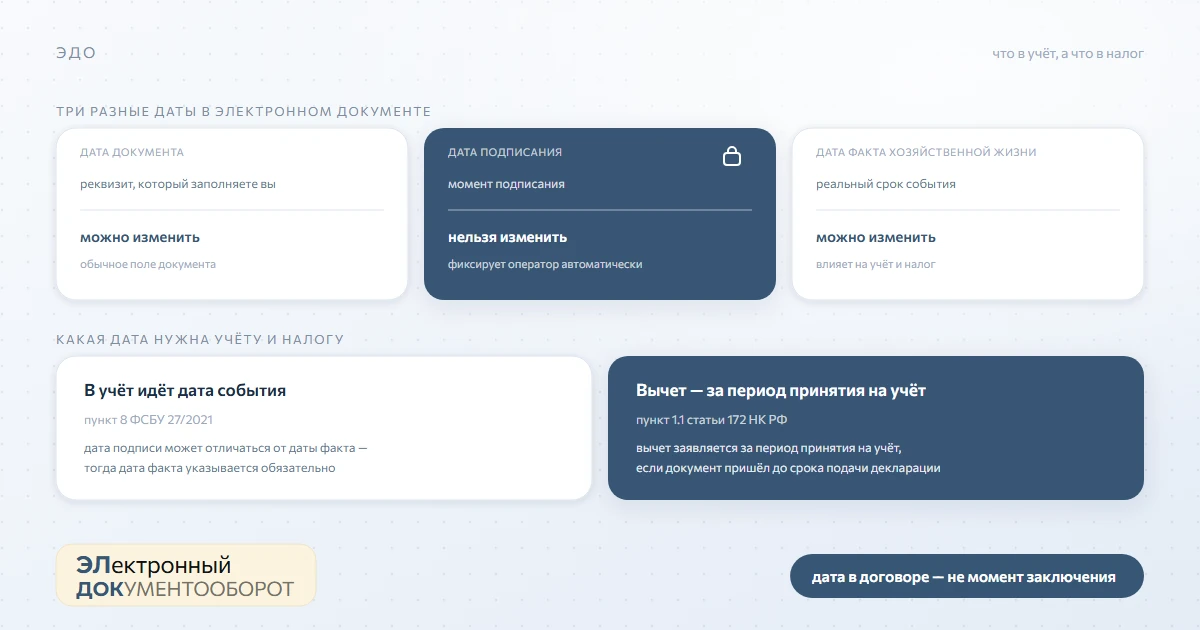
Вопрос про дату подписания в электронном документообороте задают постоянно, и почти всегда он на самом деле про что-то другое. «Какая дата считается датой договора, если документ подписали позже?» — это про момент заключения договора. «Можно ли отправить документы за прошлый период?» — это про налоговый период, в который попадёт вычет. «Можно ли подписать задним числом?» — это про то, какое поле вообще можно менять, а какое ставится автоматически.
Три разных вопроса, у них три разных ответа, и ответы лежат в разных нормах. Разберём по очереди.
Сначала разберёмся, сколько здесь дат#
Само название «дата подписания» вводит в заблуждение, потому что в электронном документе дат несколько, и они отвечают на разные вопросы.
Дата документа — это реквизит, который вы вписываете сами, когда формируете документ. Именно она печатается в шапке и именно её видит человек, открывая файл. Это заявление о том, когда произошло событие.
Дата подписания — это момент, когда документ был подписан. В электронном документообороте она не выбирается, а фиксируется автоматически в момент формирования подписи.
Дата факта хозяйственной жизни — это когда событие произошло на самом деле. Она может отличаться от даты документа: например, работы сданы 23 июня, подрядчик подписал акт 10 июля, а в документе честно написано 23 июня.
| Что это | Кто определяет | Можно ли изменить | |
|---|---|---|---|
| Дата документа | Реквизит, заявление о сроке события | Тот, кто формирует документ | Да, это обычное поле |
| Дата подписания | Момент подписания | Оператор, автоматически | Нет |
| Дата факта хозяйственной жизни | Реальный срок события | Тот, кто формирует документ | Да, но это влияет на учёт и налог |
Главное заблуждение. «Дата подписания не совпадает с датой документа» — это не ошибка и не сбой. Чаще всего так и должно быть: документ оформили позже, а событие произошло раньше. Вопрос возникает только тогда, когда непонятно, какая из двух дат нужна для конкретной цели — для учёта, для налога или для срока по договору.
Что формат налоговой требует на самом деле#
Лучший способ разобраться — посмотреть на схему формата, которую утверждает налоговая служба. Универсальный передаточный документ описывается файлом схемы, и в нём даты — отдельные поля с собственными названиями и описаниями.
В действующей схеме универсального передаточного документа со счётом-фактурой (версия 5.03.04) налоговая служба использует следующие поля дат.[1]
| Поле | Описание в схеме |
|---|---|
| ДатаДок | Дата составления (выписки) счёта-фактуры (строка 1 счёта-фактуры), дата документа об отгрузке товаров (выполнении работ), передаче имущественных прав |
| ДатаПер | Дата отгрузки товаров (передачи результатов работ), передачи имущественных прав (предъявления оказанных услуг) |
| ДатаПодДок | Дата подписания документа |
| ДатаИнфПр | Дата формирования файла обмена счёта-фактуры (информации продавца) |
| ДатаНачПер | Дата начала периода оказания услуг (выполнения работ, поставки товаров) |
| ДатаОконПер | Дата окончания периода оказания услуг (выполнения работ, поставки товаров) |
В схеме версии 5.03.01 — универсальный передаточный документ без счёта-фактуры — набор другой, и там появляется поле, которое заполняет уже покупатель.
| Поле | Описание в схеме |
|---|---|
| ДатаДокИнфПр | Дата документа об отгрузке товаров (выполнении работ), передаче имущественных прав |
| ДатаПрин | Дата принятия товаров (результатов выполненных работ), имущественных прав (подтверждения факта оказания услуг) |
| ДатаПодДок | Дата подписания документа |
| ДатаФайлИнфПр | Дата формирования файла обмена информации продавца |
Из этих таблиц видно главное: формат различает четыре разных момента. Когда отгрузили, когда подписали, когда сформировали файл обмена и — отдельно — когда покупатель принял товар. Это не избыточность, а ровно то, что нужно для учёта: каждый из этих моментов отвечает на свой вопрос.
Отсюда практический вывод про пересечение сделки: если вы формируете файл обмена 10 июля, а товар принят 23 июня, в документе должны стоять обе даты, и это нормально. Отдельного поля «дата факта хозяйственной жизни» в формате нет — но и не нужно, потому что роль этой даты играет поле даты документа, а период, к которому относится услуга, задаётся датами начала и окончания периода.
Можно ли подписать задним числом#
Короткий ответ: формат не запрещает. И это не юридическое допущение, а проверяемый факт: в схеме формата нет ни одного правила, которое сверяло бы дату документа с датой подписания или с сегодняшним днём.
В схеме версии 5.03.04 всего пятьдесят восемь правил проверки, и правил, в которых упоминается дата, ровно три. Все три проверяют наличие полей, а не значения:[2]
- дата отгрузки обязательна, если указаны дата начала и дата окончания периода;
- дата начала периода обязательна, если указана дата отгрузки;
- дата окончания периода обязательна, если указана дата отгрузки.
В схеме версии 5.03.01 правил двенадцать, и с датами связаны два: очередность платежа и вид платежа обязательны, если заполнена предельная дата оплаты.
Что это значит. Ни в одном правиле схемы нет сравнения вида «дата документа не должна быть позже даты подписания» или «дата документа не должна быть в будущем». Проверка при отправке такую ошибку не поймает, и оператор её не поймает тоже. Формально документ с прошедшей датой документа уйдёт, и документ с датой в будущем тоже.
Но из этого не следует, что так делать можно без последствий. Формат — это техническая рамка, а не санкция на искажение. Разница между «формат не мешает» и «так правильно» — самая частая причина проблем с налоговой проверкой. Разберём, где она проходит.
«Задним числом» — это не одно и то же#
Слово «задним числом» в электронном документообороте означает две разные операции, и их постоянно путают.
Операция первая: поставить документу дату документа из прошлого. Это обычная работа с реквизитом. Вы указываете дату фактического события. Если отгрузка была 23 июня, а вы оформляете документ 10 июля, в документе должно стоять 23 июня. Никакого нарушения здесь нет, это и есть правильный способ.
Операция вторая: изменить дату подписания, чтобы она выглядела старше. Вот это уже другое. Дата подписания в электронном документообороте не выбирается — она фиксируется автоматически в момент формирования электронной подписи. Обойти это нельзя, и незачем пробовать: получится документ, у которого момент подписания в служебных данных один, а в самом документе указан другой.
Практический вывод: «подписать задним числом» в ЭДО означает «оформить документ правильной датой документа», а вовсе не «изменить дату подписи». Поэтому, если вам нужно оформить документ за прошлый период, вы не подписываете задним числом — вы указываете верную дату документа и подписываете сегодня.
Дата договора и момент заключения договора#
Это самый частый вопрос в кластере, и он не про ЭДО вообще, а про гражданское право. И ответ на него неожиданно чёткий: по Гражданскому кодексу договор считается заключённым не в дату, которая написана в документе.
Статья 433 Гражданского кодекса говорит дословно:[3]
- Договор признается заключенным в момент получения лицом, направившим оферту, ее акцепта.
- Если в соответствии с законом для заключения договора необходима также передача имущества, договор считается заключенным с момента передачи соответствующего имущества (статья 224).
- Договор, подлежащий государственной регистрации, считается для третьих лиц заключенным с момента его регистрации, если иное не установлено законом.
Здесь нет ни слова о дате, напечатанной в документе. Закон привязывает момент заключения к получению акцепта, то есть к тому моменту, когда предложение стало безотзывным.
Что это значит для электронного документооборота конкретно. Акцепт — это подписание документа. Момент получения акцепта — это момент, когда подписанный документ дошёл до того, кто направил оферту. И вот здесь появляется третья дата, о которой почти никто не думает: документ мог быть подписан в понедельник вечером, а прийти к отправителю во вторник утром. Подпись одна, а моменты — разные.
| Ситуация | Что считается моментом заключения по статье 433 |
|---|---|
| Обычный договор | Момент получения подписанного документа тем, кто направил оферту |
| Договор, требующий передачи имущества | Момент передачи имущества |
| Подлежащий государственной регистрации | Для третьих лиц — момент регистрации |
Практическое следствие. Расхождение между датой договора и датой подписания — не проблема, а нормальная ситуация. Договор может быть датирован 1-м числом, подписан 10-го и прийти к вам 11-го. Никакого нарушения в этом нет, и ни одна норма не требует, чтобы все три даты совпадали.
Какая дата попадает в бухгалтерский учёт#
Основная норма здесь та же, что и для любых первичных документов. Часть 1 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» обязывает оформить первичным учётным документом каждый факт хозяйственной жизни, а часть 2 перечисляет обязательные реквизиты такого документа.[4]
Дальше работает Федеральный стандарт бухгалтерского учёта ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте», утверждённый приказом Минфина России от 16.04.2021 № 62н. Пункт 8 стандарта определяет дату составления первичного учётного документа как дату его подписания лицом, совершившим сделку и ответственным за её оформление, — и допускает, что эта дата может отличаться от даты совершения факта хозяйственной жизни. В таком случае в составленном первичном документе в обязательном порядке должна быть указана информация о дате совершения факта хозяйственной жизни.[5]
Стандарт применяется с 1 января 2022 года.
Практический вывод один: в учёт идёт дата события, а не дата подписи. Именно поэтому при оформлении акта за услуги, оказанные в июне и подписанного в июле, в документе обязательно указывается июнь — иначе обе стороны отразят результат не в том периоде.
Какая дата нужна налогу#
Здесь своя норма, и она отличается от бухгалтерской. Пункт 1 статьи 167 Налогового кодекса определяет момент определения налоговой базы:[6]
В целях настоящей главы моментом определения налоговой базы, если иное не предусмотрено пунктами 3, 7 - 11, 13 - 15 настоящей статьи, является наиболее ранняя из следующих дат:
- день отгрузки (передачи) товаров (работ, услуг), имущественных прав;
- день оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав.
Ключевое слово здесь — «наиболее ранняя». Налог не ждёт подписания документа: как только состоялась отгрузка, налоговая база уже определена, независимо от того, подписали вы акт или ещё нет.
Отдельно про срок выставления счёта-фактуры. Пункт 3 статьи 168 Налогового кодекса: счета-фактуры выставляются не позднее пяти календарных дней, считая со дня отгрузки товара, выполнения работ, оказания услуг, передачи имущественных прав или получения оплаты.[7] Срок отсчитывается со дня отгрузки, а не со дня подписания. Задержка подписания не сдвигает этот срок.
Какая дата нужна для вычета налога#
А вот здесь правило отвечает на вопрос «что делать, если документы подписали в следующем периоде» — и отвечает прямо.
Пункт 1 статьи 172 Налогового кодекса привязывает вычет к принятию на учёт: вычеты подлежат суммам налога, предъявленным при приобретении товаров, работ, услуг, имущественных прав на территории Российской Федерации после принятия на учёт указанных товаров, работ, услуг, имущественных прав и при наличии соответствующих первичных документов.[8]
То есть вычет зависит от принятия на учёт, а не от даты подписи и не от даты, указанной в документе.
А вот и норма, которая закрывает самый частый вопрос этого кластера. Второй абзац пункта 1.1 статьи 172 Налогового кодекса:[9]
При получении счета-фактуры покупателем от продавца товаров (работ, услуг), имущественных прав после завершения налогового периода, в котором эти товары (работы, услуги), имущественные права приняты на учет, но до установленного статьей 174 настоящего Кодекса срока представления налоговой декларации за указанный налоговый период покупатель вправе принять к вычету сумму налога в отношении таких товаров (работ, услуг), имущественных прав с того налогового периода, в котором указанные товары (работы, услуги), имущественные права были приняты на учет, с учетом особенностей, предусмотренных настоящей статьей.
Это и есть прямой ответ на «можно ли подписать документы за прошлый период». Можно, и закон специально предусмотрел такой случай: если товар приняли на учёт в первом квартале, а счёт-фактуру или универсальный передаточный документ подписали во втором, вычет можно заявить за первый квартал — при условии, что документ получен до срока подачи декларации за первый квартал.
Срок этот — двадцать пятое число месяца, следующего за истекшим налоговым периодом: по пункту 5 статьи 174 НК РФ налогоплательщики обязаны представить декларацию по налогу на добавленную стоимость именно в этот срок.[10] Для первого квартала это 25 апреля.
Границы этого правила. Первое: условие «до установленного статьёй 174 срока представления декларации» — это конкретная дата, а не календарный месяц, и не факт подачи декларации. Второе: правило работает начиная с периода принятия на учёт, а не произвольно задним числом на три года назад. Третье: первый абзац того же пункта 1.1 допускает заявлять вычеты по пункту 2 статьи 171 в пределах трёх лет после принятия на учёт — это отдельная норма и отдельные вычеты.
Разбор: приняли товар в марте, подписали в мае#
Соберём всё вместе на одном примере, который встречается постоянно.
Ситуация. Покупатель получил товар 23 марта и принял его на учёт 25 марта. Декларацию по налогу за первый квартал он подал 25 апреля — в срок. Продавец оформил универсальный передаточный документ с датой документа 23 марта, отправил его 10 апреля, и покупатель подписал в тот же день.
Что стоит в документе и почему так.
| Поле | Значение | Откуда взялось |
|---|---|---|
| Дата документа | 23 марта | Дата фактической приёмки товара |
| Дата отгрузки | 23 марта | Заполняет продавец |
| Дата принятия товаров | 23 марта | Заполняет покупатель в своей части |
| Дата подписания документа | 10 апреля | Проставлена автоматически в момент подписи |
| Дата формирования файла обмена | 10 апреля | Файл создан в этот день |
Что попадёт в учёт и налог. Расходы и вычет — за первый квартал: дата события 23 марта, товар принят на учёт 25 марта. Дата подписания 10 апреля на это не влияет вообще.
Можно ли заявить вычет за первый квартал. Да, и именно по пункту 1.1 статьи 172. Товар принят на учёт в первом квартале, документ получен после завершения этого квартала, но 10 апреля — до 25 апреля, то есть до срока подачи декларации за первый квартал. Оба условия выполнены.
А если бы продавец отправил документ 10 мая? Тогда пункт 1.1 уже не применил бы: документ получен после 25 апреля, а это срок подачи декларации за первый квартал. Право заявить вычет именно за период принятия на учёт было бы упущено, и вычет заявляется в периоде, когда получен документ, — то есть во втором квартале. Вычет при этом не теряется, он просто смещается на квартал.
Именно здесь проходит граница, за которой «подписать за прошлый период» перестаёт быть безобидным. Пока документ получен до двадцать пятого числа месяца после квартала — расхождение между датой события и датой подписи техническое, и закон прямо разрешает заявить вычет за более ранний период. После этой даты квартал закрыт, и вычет уходит в следующий период вместе с самим документом.
Что фиксирует оператор, а что заполняете вы#
Соберём разграничение в одну таблицу — это самая практичная часть ответа на вопрос про заднее число.
| Что | Откуда берётся | Можно ли изменить |
|---|---|---|
| Дата документа | Поле документа, заполняет отправитель | Да |
| Дата отгрузки товаров | Поле документа, заполняет отправитель | Да |
| Дата начала и окончания периода | Поля документа, заполняет отправитель | Да |
| Дата принятия товаров | Поле в части покупателя, заполняет покупатель | Да, покупателем |
| Дата подписания документа | Фиксирует оператор в момент формирования подписи | Нет |
| Дата формирования файла обмена | Фиксирует система при отправке | Нет |
| Момент получения документа | Служебные данные оператора и оператора получателя | Нет |
Отсюда прямое следствие для переноса старых документов. Если вам нужно переоформить документы прошлых периодов, вы сможете изменить дату документа, дату отгрузки и даты периода, но не дату подписания и не дату формирования файла. Получится документ, где событие датировано прошлым, а подпись — сегодняшним. Это нормально и это единственно возможный вариант. Чего делать нельзя — так это делать вид, будто документ был подписан тогда же.
Практически: типовые ситуации#
Восемь случаев, которые закрывают почти весь спрос на эту тему.
1. Работы сданы 23 июня, акт подписываем 10 июля. В акте указывайте дату 23 июня. Дата подписи проставится сама. Расходы и вычет — по 23 июня. Это штатная ситуация, а не нарушение, и требование указать дату факта хозяйственной жизни прямо прописано в пункте 8 ФСБУ 27/2021.
2. Договор датирован 1-м числом, подписан 10-го. Ничего исправлять не нужно. По статье 433 Гражданского кодекса договор заключён в момент получения акцепта, а не в дату, написанную в шапке. Если вам важно зафиксировать конкретную дату заключения, укажите её в самом договоре — но закон не связывает с ней момент заключения.
3. Клиент прислал документы за прошлый квартал. Проверьте два условия: документ получен до двадцать пятого числа месяца, следующего за этим кварталом, и товар или услуга приняты на учёт именно в нём. Оба условия выполнены — пункт 1.1 статьи 172 позволяет заявить вычет за период принятия на учёт. Хотя бы одно не выполнено — вычет заявляется в периоде, когда получен документ.
4. Нужно оформить отгрузку, которая была месяц назад. Дата документа и дата отгрузки ставятся по факту. Никакого согласования с оператором не требуется: правил, запрещающих прошедшую дату, в формате нет. Вопрос в том, верна ли дата, а не в том, можно ли её поставить.
5. Хотите поставить дату документа в будущем. Технически формат это пропустит, но так делать не надо. Дата документа заявляет о свершившемся событии, а будущая дата означает, что события ещё не было. В учёте это расходится с фактом, а в проверке — вопрос, на который придётся отвечать.
6. Подписали документ, потом обнаружили опечатку в дате. Подписанный документ не редактируется. Правильный путь — исправление, а не попытка поменять дату. Как это сделать — разобрано в статье про исправление универсального передаточного документа.
7. Хотите ускорить подписание контрагента, чтобы «закрыть» период. Это не работает. Дата подписания — технический момент, а дата документа и дата события от неё не зависят. Меняя скорость подписания, вы не меняете ни учётный период, ни период вычета.
8. Служба приёма товара отказывается принять документ с прошедшей датой. Это позиция контрагента, а не требование формата. Формат допускает прошедшую дату документа. Но если в вашем соглашении об электронном документообороте или в договоре установлена иная договорённость, применяется она.
Итог#
Дата документа и дата подписания — разные вещи, и формат налоговой различает их явно. В схеме универсального передаточного документа это отдельные поля: дата документа, дата отгрузки, дата подписания, дата формирования файла обмена, а в части покупателя — ещё и дата принятия товаров.
Подписать «задним числом» означает поставить документу правильную дату документа, а не изменить дату подписи. Дата подписи в электронном документообороте не выбирается: она фиксируется автоматически в момент формирования электронной подписи и руками не меняется.
Формат не содержит ни одного правила, сверяющего дату документа с датой подписания или с сегодняшним днём. В действующей схеме 5.03.04 правил с датами три из пятидесяти восьми, в схеме 5.03.01 — два из двенадцати, и все они проверяют наличие полей, а не значения. Технической блокировки нет — но это не санкция на искажение сведений.
Расхождение между датой договора и датой подписания — норма, а не ошибка. По пункту 1 статьи 433 Гражданского кодекса договор признаётся заключённым в момент получения акцепта, а не в дату, вписанную в документ. Там же — два исключения: передача имущества и государственная регистрация.
Для учёта и для налога дата события важнее даты подписи. Пункт 8 ФСБУ 27/2021 прямо допускает расхождение даты составления документа и даты факта хозяйственной жизни и требует в этом случае указать дату факта. По пункту 1 статьи 167 Налогового кодекса момент определения налоговой базы — наиболее ранняя из даты отгрузки и даты оплаты, и подписание на неё не влияет.
Отдельная норма специально разрешает разрыв между принятием на учёт и получением документа. Пункт 1.1 статьи 172 Налогового кодекса даёт право заявить вычет с периода принятия на учёт, если документ получен до двадцать пятого числа месяца, следующего за этим периодом. Это и есть ответ на вопрос про прошлые периоды — но с жёстким ограничением по дате подачи декларации.
Ещё по теме#
- Срок подписания УПД покупателем: что говорит закон и что нет — когда подписание не заканчивается и что делать
- Что такое ЭДО: как работает электронный документооборот — как устроен обмен и что значит подписание
- УПД в ЭДО: формат 5.03 и переход с 1 января 2026 года — какая версия формата действует
- УПД вместо ТОРГ-12 и актов: что изменилось с 2026 года — что произошло с формами накладных и актов
- УКД и исправление УПД: как отменить ошибку в документе — когда подписанный документ приходится исправлять
Источники#
- 1
Схема файла обмена универсального передаточного документа со счётом-фактурой, файл
↩ON_NSCHFDOPPR_1_997_01_05_03_04.xsd, кодировка windows-1251, размещена на официальном сайте Федеральной налоговой службы. В схеме 15 атрибутов типа «дата», приведены описания полей ДатаДок, ДатаПер, ДатаПодДок, ДатаИнфПр, ДатаНачПер, ДатаОконПер. Схема файла обмена универсального передаточного документа без счёта-фактуры, файлON_NSCHFDOPPOK_1_997_02_05_03_01.xsd: 10 атрибутов типа «дата», описания полей ДатаДокИнфПр, ДатаПрин, ДатаПодДок, ДатаФайлИнфПр. - 2
Те же схемы, правила проверки встроены в файлы схемы полностью: в версии 5.03.04 — 58 правил, из них связанных с датами три, все проверяют обязательность присутствия полей ДатаПер, ДатаНачПер, ДатаОконПер; в версии 5.03.01 — 12 правил, из них связанных с датами два: ОчерПлат и ВидПлат в зависимости от присутствия ДатаОплПред. Правил, сравнивающих значения дат между собой или с текущей датой, в схемах нет.
↩ - 3
Гражданский кодекс Российской Федерации (часть первая), статья 433 «Момент заключения договора»: пункт 1 о моменте получения акцепта; пункт 2 о передаче имущества; пункт 3 о государственной регистрации.
↩ - 4
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте», статья 9: часть 1 — обязанность оформить первичным учётным документом каждый факт хозяйственной жизни; часть 2 — обязательные реквизиты первичного учётного документа.
↩ - 5
Федеральный стандарт бухгалтерского учёта ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте», утверждённый приказом Минфина России от 16.04.2021 № 62н, зарегистрированным в Минюсте России 07.06.2021 № 63814, пункт 8: определение даты составления первичного учётного документа как даты подписания лицом, совершившим сделку и ответственным за её оформление, и указание на то, что эта дата может отличаться от даты совершения факта хозяйственной жизни, — в этом случае в составленном первичном документе в обязательном порядке указывается информация о дате совершения факта хозяйственной жизни. Стандарт применяется с 1 января 2022 года.
↩ - 6
Налоговый кодекс Российской Федерации, статья 167 «Момент определения налоговой базы», пункт 1: моментом определения налоговой базы является наиболее ранняя из даты отгрузки (передачи) товаров (работ, услуг), имущественных прав и даты оплаты, частичной оплаты в счёт предстоящих поставок.
↩ - 7
Налоговый кодекс Российской Федерации, статья 168, пункт 3: счета-фактуры выставляются не позднее пяти календарных дней, считая со дня отгрузки товара, выполнения работ, оказания услуг, передачи имущественных прав или получения сумм оплаты, частичной оплаты в счёт предстоящих поставок.
↩ - 8
Налоговый кодекс Российской Федерации, статья 172 «Порядок применения налоговых вычетов», пункт 1: вычеты подлежат суммам налога, предъявленным при приобретении товаров, работ, услуг, имущественных прав на территории Российской Федерации после принятия на учёт указанных товаров, работ, услуг, имущественных прав и при наличии соответствующих первичных документов.
↩ - 9
Налоговый кодекс Российской Федерации, статья 172, пункт 1.1, абзац второй: право принять к вычету сумму налога с того налогового периода, в котором товары, работы, услуги, имущественные права были приняты на учёт, при получении счёта-фактуры после завершения этого периода, но до срока представления налоговой декларации за него. Абзац первый того же пункта допускает заявлять вычеты, предусмотренные пунктом 2 статьи 171, в налоговых периодах в пределах трёх лет после принятия на учёт.
↩ - 10
Налоговый кодекс Российской Федерации, статья 174 «Порядок и сроки уплаты налога в бюджет», пункт 5: налогоплательщики обязаны представить налоговую декларацию в электронной форме по телекоммуникационным каналам связи через оператора электронного документооборота в срок не позднее двадцать пятого числа месяца, следующего за истекшим налоговым периодом. Срок двадцатого числа того же месяца установлен пунктом 5.2 этой статьи и относится к журналу учёта полученных и выставленных счетов-фактур у лиц, не признаваемых налоговыми агентами: комиссионеров, агентов, экспедиторов, застройщиков.
↩